ČNB nechává sazby na 3,75 %. Co to znamená pro spoření, investice a českou ekonomiku?
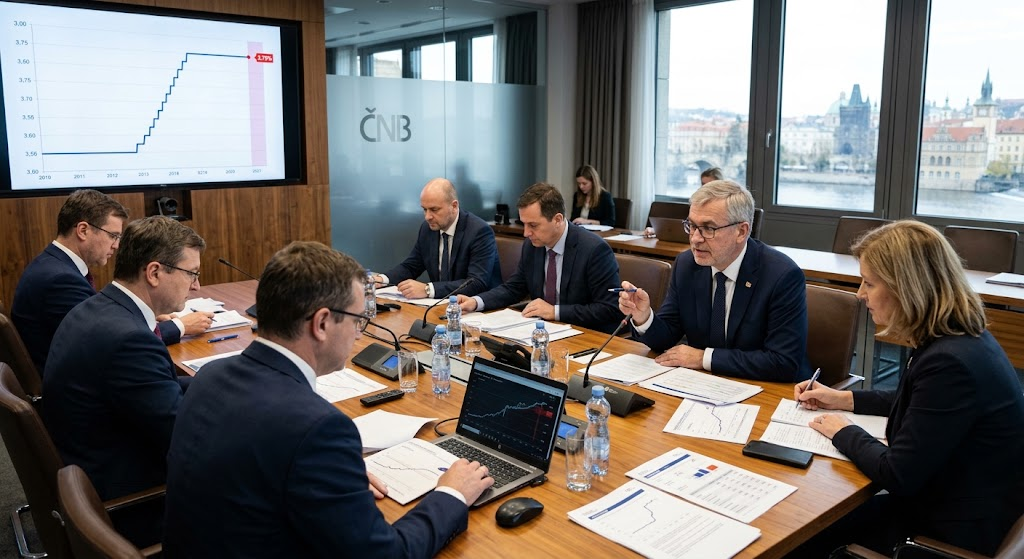
Česká národní banka se v září rozhodla úrokové sazby dál neměnit. Na svém zasedání 17. září 2026 ponechala dvoutýdenní repo sazbu na 3,75 %. Pro toto rozhodnutí hlasovalo všech sedm členů bankovní rady. Diskontní sazba zůstala na 2,75 % a lombardní sazba na 4,75 %.
Na první pohled může jít o poměrně technickou zprávu, která se týká především bank. Ve skutečnosti má ale rozhodnutí ČNB dopad na celou ekonomiku. Úrokové sazby ovlivňují cenu úvěrů, výnosy spořicích produktů, dluhopisy, kurz koruny i podmínky, za kterých firmy a domácnosti investují.
Pro investora je proto důležité nejen samotné číslo 3,75 %, ale především důvod, proč se ČNB rozhodla sazby ponechat a co může následovat.
ČNB po červnovém zvýšení sazeb vyčkává
Současná úroveň sazeb není náhodná. V červnu 2026 ČNB zvýšila repo sazbu o 0,25procentního bodu na 3,75 %. V září už sazby nezvyšovala a podle bankovní rady současné nastavení zatím představuje dostatečně přísné měnové podmínky.
To ale neznamená, že ČNB považuje boj s inflací za definitivně vyhraný.
Naopak. Bankovní rada upozorňuje na několik rizik, která by mohla ceny znovu tlačit nahoru. Patří mezi ně především stále zvýšená inflace ve službách, rychlejší růst mezd, napjatý trh práce, ceny nemovitostí a vývoj cen komodit.
Právě proto je zajímavé, že ČNB zároveň připouští možnost dalšího zvýšení sazeb.
Na příštím měnovém zasedání tak nebude předem rozhodnuto, zda sazby zůstanou stejné, nebo se znovu zvýší.
Inflace je nízká, ale některé ceny stále rostou rychle
Celková inflace v Česku se v posledních měsících drží relativně nízko. V červenci 2026 činila 1,7 %, v srpnu ale vzrostla na 1,9 %. Hlavním důvodem byly především pohonné hmoty.
ČNB zároveň upozorňuje, že zářijová inflace by se podle jejího odhadu mohla dostat přibližně na 2,2 %. Na přelomu roku pak očekává dočasné zvýšení inflace a v některých scénářích může být růst cen ještě výraznější.
Zajímavé je především to, že problémem nejsou všechny části spotřebního koše stejně.
V srpnu například ceny pohonných hmot meziročně vzrostly o více než 26 %, zatímco ceny potravin byly naopak v průměru o 4,3 % nižší než před rokem. Jádrová inflace se přitom držela na 3 % a ceny služeb rostly meziročně o 4,4 %.
Pro běžného člověka to znamená, že číslo celkové inflace nemusí přesně odpovídat tomu, jak se mění jeho vlastní životní náklady. Pokud například hodně utrácí za služby nebo dopravu, může růst cen vnímat výrazněji než člověk, jehož výdaje jsou jiné.
Co znamená sazba 3,75 % pro spoření?
Úrokové sazby ČNB mají významný vliv na bankovní trh.
Když jsou sazby vyšší, banky mají obecně dražší financování a zároveň mají větší prostor nabízet klientům zajímavější úročení některých spořicích produktů.
Pro střadatele proto není současná situace stejná jako období téměř nulových úrokových sazeb, které jsme znali například před několika lety.
Zároveň ale platí, že sazba ČNB není úrok, který automaticky dostane každý člověk na spořicím účtu. Banky si stanovují vlastní sazby a podmínky.
Člověk by proto měl sledovat především skutečné úročení konkrétního produktu, podmínky pro získání sazby a případné limity.
Důležitá je také inflace. Pokud například spořicí účet přináší úrok 3 % a ceny rostou o 2 %, situace je z pohledu kupní síly jiná, než kdyby inflace činila 6 %.
A co investice?
Pro investory je stabilita úrokových sazeb zajímavá hlavně proto, že umožňuje lépe posuzovat prostředí pro různé typy aktiv.
Vyšší úrokové sazby obecně znamenají, že bezpečnější úročené produkty mohou být pro část investorů atraktivnější. Současně však vyšší sazby zvyšují cenu financování pro firmy a domácnosti.
U dluhopisů hrají úrokové sazby obzvlášť významnou roli. Pokud tržní sazby rostou, ceny již vydaných dluhopisů mohou klesat. Pokud naopak sazby klesají, starší dluhopisy s vyšším úrokem mohou být relativně atraktivnější.
U akcií je situace složitější. Vyšší sazby mohou zvyšovat náklady firem na financování a zároveň zvyšovat požadovanou návratnost investorů. Dopad na konkrétní společnost ale závisí na jejím zadlužení, ziskovosti, sektoru a dalších faktorech.
Proto samotná informace, že ČNB drží sazbu na 3,75 %, neznamená automaticky, že určitá investice musí růst nebo klesat.

Koruna zůstává důležitá
Dalším faktorem je kurz české koruny.
ČNB ve své letní prognóze očekávala relativně stabilní kurz kolem 24,3 Kč za euro v roce 2026, přičemž pro rok 2027 počítala přibližně s 24,4 Kč za euro.
Pro českého investora má kurz význam především u zahraničních investic.
Pokud například člověk investuje do amerických akcií nebo ETF denominovaných v dolarech, jeho výsledek v korunách ovlivňuje nejen vývoj samotné investice, ale také kurz koruny vůči dolaru.
Silnější koruna může korunový výnos zahraniční investice snižovat. Slabší koruna naopak může korunový výsledek zvýšit.
Kurz proto není jen otázkou pro exportéry a dovozce. V dlouhodobém investičním portfoliu může hrát poměrně důležitou roli.
Hypotéky zůstávají citlivým tématem
Úrokové sazby samozřejmě zajímají také domácnosti, které řeší bydlení.
Je ale důležité rozlišovat mezi repo sazbou ČNB a úrokem, který člověk skutečně dostane na hypotéce. Hypoteční sazby ovlivňují také delší tržní úrokové sazby a situace na finančních trzích.
ČNB v září upozornila právě na růst delších úrokových sazeb, který podle ní vedl k určitému zpřísnění finančních podmínek.
Pro člověka s hypotékou proto nemusí být rozhodující pouze to, zda ČNB sazby zvýší nebo sníží. Důležitá je také doba fixace, aktuální nabídky bank a vývoj tržních sazeb.
Česká ekonomika zatím roste
Rozhodnutí ČNB je potřeba vnímat také v kontextu celé české ekonomiky.
Ve druhém čtvrtletí 2026 meziročně vzrostl český HDP o 1,9 %, přičemž hlavním zdrojem růstu zůstává domácí poptávka. Nezaměstnanost zůstává nízká a mzdy rostou rychleji, než bývá dlouhodobý průměr.
Právě silný trh práce je jedním z důvodů, proč ČNB musí sledovat inflační rizika.
Vyšší mzdy jsou samozřejmě pozitivní pro domácnosti, protože zvyšují jejich příjmy. Pokud ale zároveň rostou náklady firem a ceny služeb, mohou se část těchto nákladových tlaků přenést do dalších cen.
ČNB tak musí hledat rovnováhu mezi podporou ekonomiky a snahou udržet inflaci poblíž svého 2% cíle.
Co může přijít dál?
Zářijové rozhodnutí neznamená, že sazby zůstanou na 3,75 % po zbytek roku.
ČNB jasně uvedla, že její další rozhodování bude záviset na nových datech. Sledovat bude především vývoj inflace, kurzu koruny, trhu práce, úvěrů, veřejných financí, domácí i zahraniční poptávky a také vývoj u zahraničních centrálních bank.
Jedním z rizik jsou také komodity. ČNB v září upozornila, že proinflační riziko vycházející z vývoje na komoditních trzích zesílilo. Významný je například vývoj cen energií a pohonných hmot.
Naopak slabší výkon některých ekonomik eurozóny nebo případná globální korekce cen aktiv by mohly působit protiinflačně.
Situace proto není černobílá.
Co z toho může vyčíst investor?
Pro investora je současné prostředí především připomínkou, že jednotlivá aktiva reagují na ekonomiku různě.
Spořicí účty těží z relativně vyšších úrokových sazeb. Dluhopisy jsou citlivé na vývoj úrokových sazeb a očekávání trhu. Akcie reagují kromě sazeb také na hospodářský růst, zisky firem a celkový sentiment na trzích.
A u zahraničních investic je potřeba přidat ještě měnové riziko.
Proto není příliš užitečné snažit se z jednoho rozhodnutí centrální banky odvodit, co přesně by měl investor koupit nebo prodat. Mnohem důležitější je sledovat delší vývoj a uvědomit si, jak se jednotlivé části portfolia chovají v různých ekonomických podmínkách.

Závěr: ČNB drží sazby, ale nejistota nezmizela
Rozhodnutí ze 17. září 2026 přineslo stabilitu: repo sazba zůstává na 3,75 %. ČNB zároveň signalizuje, že současné nastavení měnové politiky považuje za dostatečně přísné, ale zároveň nechává otevřenou možnost dalšího zvýšení sazeb, pokud by se inflační rizika zhoršila.
Pro české domácnosti to znamená prostředí, ve kterém stále hrají významnou roli úrokové sazby, inflace a ceny energií. Pro investory je zase důležitá kombinace domácího ekonomického vývoje, vývoje sazeb a kurzu koruny.
Nejzajímavější na současné situaci proto není samotné číslo 3,75 %, ale otázka, co se bude dít dál.
Inflace je zatím relativně nízká, ekonomika roste a trh práce zůstává silný. Současně ale přetrvávají rizika v podobě cen služeb, energií, mezd, nemovitostí a geopolitické nejistoty.
ČNB tak prozatím volí vyčkávání. A pro investory bude v dalších měsících důležité především to, zda se inflace skutečně udrží poblíž 2% cíle, nebo zda se některá z těchto rizik začnou výrazněji promítat do cen.
Investuj do akcií u ověřených brokerů!