Penzijní systém v Česku: Jak funguje a jaké jsou možnosti spoření na důchod
- Jak funguje český důchodový systém
- Tři pilíře a co z nich dnes zůstalo?
- Video – stream z 9. 10. 2023 – návod, jak vyplnit daňové přiznání pro trading a investování
- Penzijní připojištění vs. doplňkové penzijní spoření
- Kolik dnes stát na penzijní spoření přispívá?
- Co může přidat zaměstnavatel?
- Daňové zvýhodnění
- Penzijko není jediná možnost
- TIP: Recenze oblíbené investiční aplikace XTB
- Na co si dát pozor?
- Nakupuj akcie u XTB a importuj na Alocano
- Co si z toho odnést?
Důchod se může zdát jako něco, co člověk začne řešit až za několik desítek let. Přesto se vyplatí alespoň vědět, jak český důchodový systém funguje a jaké možnosti má člověk, pokud si chce na stáří vytvořit vlastní finanční rezervu.
Neznamená to, že si každý musí založit penzijní spoření. Penzijko je pouze jednou z možností. Důležité je především rozumět tomu, odkud může v budoucnu přicházet příjem a jak si případně vytvořit další zdroj peněz.
Jak funguje český důchodový systém
Základem českého důchodového systému je povinné důchodové pojištění. Zjednodušeně řečeno, lidé, kteří dnes pracují a odvádějí sociální pojištění, přispívají na důchody současných důchodců.
Nejde tedy o klasické spoření, kdy by si každý člověk ukládal své vlastní peníze na účet a v důchodu je postupně vybíral. Výše státního důchodu souvisí mimo jiné s dobou důchodového pojištění a s příjmy, ze kterých bylo pojistné odváděno.
Důležitou roli proto hraje demografie.
Pokud počet lidí v důchodovém věku roste rychleji než počet lidí, kteří pracují, představuje to pro financování důchodového systému větší zátěž.
Právě proto se pravidla důchodového systému v průběhu let mění a důchodová reforma zůstává dlouhodobým tématem.
Tři pilíře a co z nich dnes zůstalo?
Český penzijní systém se v minulosti často označoval jako systém tří pilířů.
První pilíř představuje povinné důchodové pojištění, tedy základní státní důchodový systém.
Druhým pilířem bylo důchodové spoření, které bylo spuštěno v roce 2013. Jeho fungování však netrvalo dlouho. O ukončení druhého pilíře rozhodla vláda v roce 2014 a dnes už do něj není možné nově vstupovat.
Třetí pilíř představuje dobrovolné spoření na důchod. Patří sem především penzijní připojištění a doplňkové penzijní spoření.
Pro člověka, který dnes řeší vlastní důchod, je proto nejdůležitější rozlišovat mezi státním důchodem a vlastními finančními rezervami.
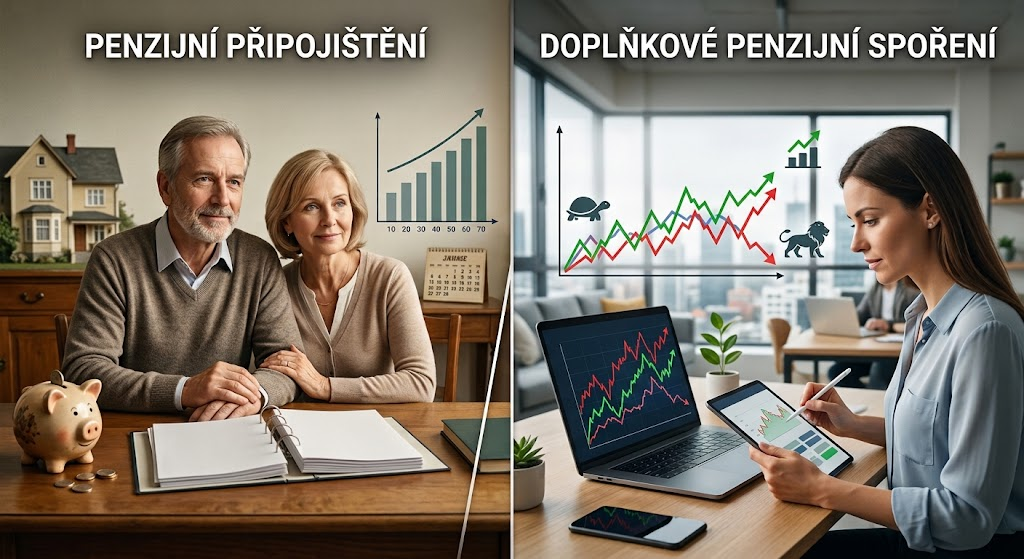
Penzijní připojištění vs. doplňkové penzijní spoření
Penzijní připojištění je starší forma penzijního produktu. Noví účastníci do něj už vstoupit nemohou, ale lidé, kteří ho uzavřeli v minulosti, ho mohou za stanovených podmínek stále využívat.
Od roku 2013 funguje také doplňkové penzijní spoření. To je dnes běžnou formou takzvaného penzijka pro nové účastníky.
Rozdíl je mimo jiné v tom, jak jsou peníze investovány. U doplňkového penzijního spoření si člověk vybírá z účastnických fondů s různou investiční strategií. Může jít například o konzervativnější fondy nebo dynamičtější strategie.
Vyšší podíl investic do rizikovějších aktiv může znamenat větší kolísání hodnoty úspor, ale zároveň i vyšší potenciál zhodnocení. Výnos proto není automaticky zaručený.
Penzijní spoření tedy není obyčejný spořicí účet. Peníze se mohou v průběhu let zhodnocovat, ale jejich hodnota může také kolísat.
Kolik dnes stát na penzijní spoření přispívá?
Jedním z důvodů, proč lidé penzijní produkty využívají, je státní příspěvek.
Od 1. července 2024 se pravidla státní podpory změnila. Pro získání státního příspěvku je potřeba spořit alespoň 500 Kč měsíčně. Maximální státní příspěvek činí 340 Kč měsíčně, a to při vlastním příspěvku 1 700 Kč a více.
Za celý rok tak může maximální státní podpora dosáhnout 4 080 Kč.
Je ale dobré vnímat tato čísla v kontextu. Státní příspěvek sám o sobě neznamená, že penzijní spoření bude automaticky výhodnější než všechny ostatní možnosti.
Záleží například na investiční strategii, poplatcích, délce spoření a na tom, kdy bude člověk peníze potřebovat.
Co může přidat zaměstnavatel?
Dalším prvkem, který může hrát při rozhodování roli, je příspěvek zaměstnavatele.
Některé firmy přispívají zaměstnancům na penzijní spoření nebo jiné daňově podporované produkty spoření na stáří. Pro zaměstnance může jít o zajímavý benefit, protože část peněz na jeho budoucí rezervu neposílá přímo z vlastní výplaty.
Od 1. ledna 2026 byla zavedena nová pravidla pro některé rizikové profese. Zaměstnavatel musí za stanovených podmínek přispívat zaměstnancům pracujícím v určitých rizikových profesích na penzijní připojištění nebo doplňkové penzijní spoření.
Povinný příspěvek činí 4% z vyměřovacího základu za kalendářní měsíc, pokud zaměstnanec odpracuje alespoň tři směny rizikové práce.
Pro běžného zaměstnance ale tato povinnost automaticky neplatí. Týká se pouze zákonem stanovených případů.
Daňové zvýhodnění
Penzijní spoření může mít kromě státního příspěvku také daňové výhody.
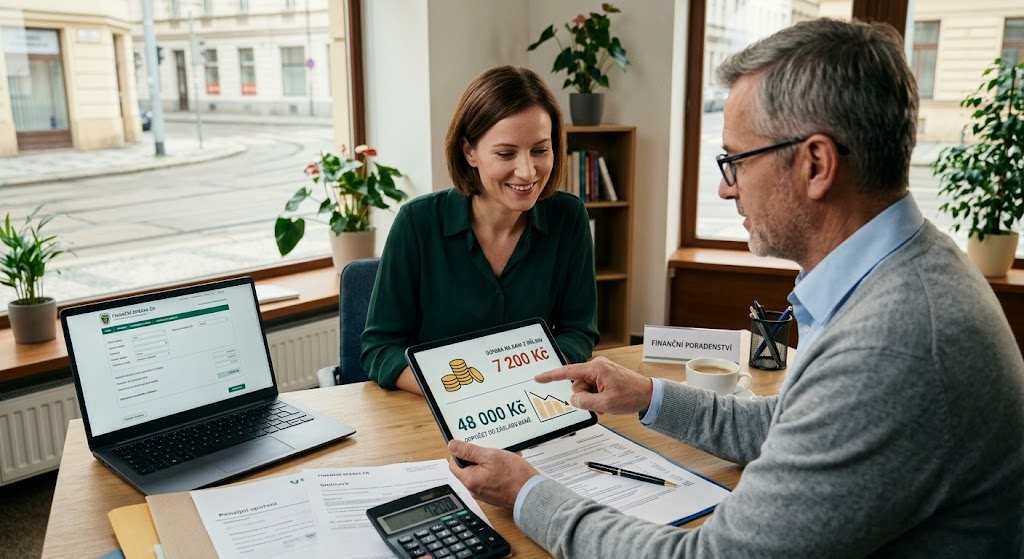
Vlastní příspěvky na daňově podporované produkty spoření na stáří je možné za splnění podmínek odečíst od základu daně až do celkové výše 48 000 Kč ročně.
Tento limit se navíc vztahuje souhrnně na více podporovaných produktů, nejen na penzijní spoření. Patří mezi ně například také dlouhodobý investiční produkt nebo některé formy životního pojištění.
U penzijního spoření se přitom neodečítá automaticky celá zaplacená částka. U vlastních příspěvků se započítává až část nad hranicí, od které náleží nejvyšší státní příspěvek, tedy nad 1 700 Kč měsíčně.
Při maximálním ročním odpočtu 48 000 Kč může při základní 15% sazbě daně vycházet daňová úspora až na 7 200 Kč.
Jde ale o daňový odpočet od základu daně, nikoliv o přímou platbu od státu.
U zaměstnavatelských příspěvků je v roce 2026 společný limit osvobození 50 000 Kč ročně pro daňově podporované produkty spoření na stáří a pojištění dlouhodobé péče.
Penzijko není jediná možnost
Penzijní spoření není jediným způsobem, jak si vytvořit rezervu na důchod.
Od roku 2024 existuje například dlouhodobý investiční produkt (DIP), který umožňuje investovat na stáří s daňovým zvýhodněním. Další možností je běžné dlouhodobé investování, například prostřednictvím fondů nebo ETF.
Někdo může část peněz držet na spořicím účtu, jiný může jako součást svého zabezpečení počítat s vlastním bydlením nebo nemovitostí.
Každá možnost má jiné vlastnosti. Investice mohou kolísat, peníze na spořicím účtu zase může postupně znehodnocovat inflace. Nemovitost může mít vysokou hodnotu, ale zároveň není tak snadno dostupná jako peníze na účtu.
Proto není nutné hledat jeden produkt, který vyřeší všechno. Důležitější je přemýšlet o tom, jakou částku bude člověk v důchodu potřebovat a jakými způsoby si chce vytvořit vlastní rezervu.
TIP: Recenze oblíbené investiční aplikace XTB
