
Kam s penězi na rok: sedm možností od spořáku po půjčky proti Bitcoinu
Máte 250 tisíc, 500 tisíc nebo milion korun, které v příštím roce nepotřebujete? Na běžném účtu vám nevydělají skoro nic a na akciích můžete za pár měsíců prodělat 20 %. Kam s nimi, aby pracovaly a vy jste o ně nepřišli?
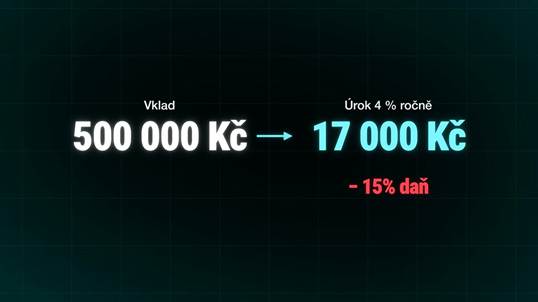
Při úroku 4 % vydělá půl milionu korun na spořicím účtu za rok po zdanění zhruba 17 tisíc korun. Jde to i lépe, ale vyšší výnos skoro vždy znamená vyšší riziko, a reklamy o tom často mlčí.
V novém videu jsme prošli sedm způsobů, jak peníze na rok nebo dva uložit. Od spořicího účtu přes dluhopisy a fondy až po crowdfunding, krypto a půjčky proti Bitcoinu. U každého uvádíme, kolik dnes vynáší a v čem je háček. Několik z nich Petr sám používá.
Nejsme finanční poradci. Text není investiční doporučení, jde o náš pohled a aktuální data. Sazby se často mění, před rozhodnutím si je ověřte u poskytovatele.
Proč na rok nejsou vhodné akcie
U peněz, které za rok nebo dva budete potřebovat, je akciový index příliš riskantní.
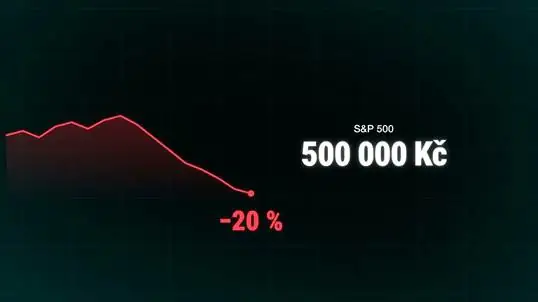
Pokud do S&P 500 vložíte 500 tisíc korun a trh za rok klesne o 20 %, zbude vám 400 tisíc, a to právě ve chvíli, kdy peníze potřebujete.
Takové propady nejsou výjimka. Podle J.P. Morgan Guide to the Markets trh v průběhu roku v průměru klesne o 14 % (průměr let 1980 až 2023 je 14,2 %), i když rok nakonec skončí v plusu. V letech 2022 a 2008 klesly indexy o 20 až 40 %.
Firemní dluhopisy jsou podobně riskantní. Slib výnosu 8 % ročně není záruka a ani prospekt schválený ČNB výnos nezaručuje.
Když firma zkrachuje, může investor přijít i o jistinu.
U nás v posledních letech zkrachovalo několik emitentů dluhopisů a investoři přišli o velké částky.
Na krátkou dobu proto hledáme nástroje, které chrání původní částku a dají se rychle vybrat.
Spořicí účty a termínované vklady
Nejvyšší sazby se dnes u většiny bank pohybují zhruba mezi 3,8 a 4,2 % ročně. Vyšší úrok mívají jen produkty s přísnými podmínkami. Při 4 % a 15% dani z úroků vyjde čistý výnos takto:
• 100 000 Kč: 3 400 Kč za rok
• 500 000 Kč: 17 000 Kč za rok
• 1 000 000 Kč: 34 000 Kč za rok
Reklamní sazby ale často platí jen s podmínkami:
• mBank nabízí 4,21 % jen zhruba do 250 tisíc korun a po třech měsících vyžaduje příchozí platby a platby kartou.
• Trinity Bank nabízí 4,08 % do půl milionu bez podmínek, nad tuto částku jen 3,3 %.
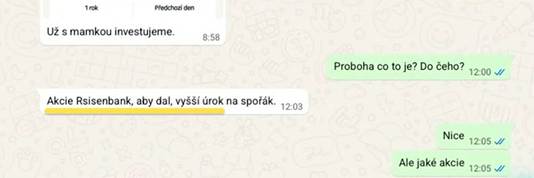
• Raiffeisenbank, Creditas, ČSOB a Česká spořitelna vážou nejvyšší úrok na pravidelné investování, příchozí výplatu nebo desítku plateb kartou. Petrovi nedávno napsal táta, že s maminkou začali investovat. Důvodem byl vyšší úrok na spořáku, který jim Raiffeisenbank slíbila.
• J&T Banka nabízí vyšší úrok novým klientům jen s vkladem od milionu korun.
• VÚB nabízí 3,8 % bez limitů a podmínek. Je to ale slovenská banka a bez potvrzení o daňovém domicilu strhne z úroků daň 19 % místo 15 %.
Pokud peníze několik měsíců nebudete potřebovat, přichází v úvahu termínovaný vklad s pevnou sazbou. Při výběru před koncem lhůty ale přijdete o úrok nebo zaplatíte sankci.
Petr má termínovaný vklad u Air Bank a stále obnovuje jednoměsíční. Větší částku dělí na několik menších, aby při předčasné potřebě nemusel rušit všechno.
Obojí je pojištěné do 100 000 eur (zhruba 2,4 milionu korun) v každé licencované bance v EU. Riziko je minimální, stačí hlídat limity a podmínky.
Hotovost u brokera
Kdo už investuje, často po prodeji pozice čeká na příležitost. Dříve hotovost u brokera nevydělávala nic, dnes ji ale úročí například XTB.
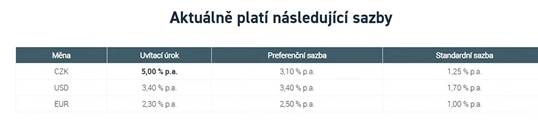
Noví klienti dostanou prvních 90 dní 5 % ročně na koruny, a to až do 605 tisíc korun. Podmínkou je aspoň jedna obchodní transakce (nákup nebo prodej akcie či ETF) měsíčně.
Dolary se úročí 3,4 % a eura 2,3 %. Po 90 dnech klesne sazba na 1,25 % u koruny, 1,7 % u dolaru a 1 % u eura. Uvítací úrok platí pro účty otevřené od 14. 9. do 31. 12. 2026.
Peníze se nezamykají. Úrok se počítá denně a připisuje měsíčně, takže když trh klesne, můžete hned nakupovat.
Výhodou je dostupnost. Sazby se ale mění, po 90 dnech jsou výrazně nižší a ochrana hotovosti u brokera má limity.
TIP: Recenze investiční aplikace XTB. Při registraci zadejte kód TRADECZ, pošlete potvrzení na info@tradecz.cz a získáte měsíc zdarma v komunitě na Discordu. Otevřít účet u XTB.
Krátkodobé státní dluhopisy
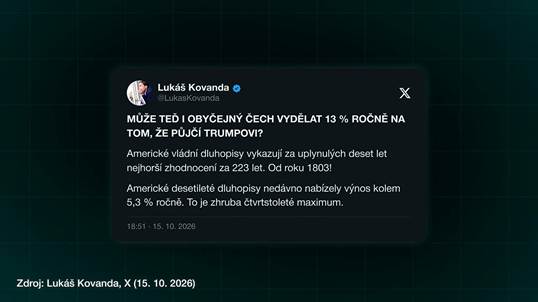
Ekonom Lukáš Kovanda upozornil, že americké vládní dluhopisy mají za sebou nejhorší desetiletí za 223 let.
Desetiletý dluhopis nedávno nesl výnos kolem 5,3 % ročně, nejvíc za čtvrt století.
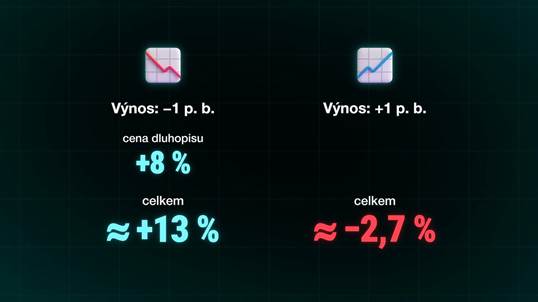
Pokud by výnos za rok klesl o jeden procentní bod, cena dluhopisu by vzrostla asi o 8 % a celkově by investor vydělal kolem 13 %. Pokud by o procentní bod vzrostl, investor by celkově přišel asi o 2,7 %.
Kovanda sám zdůrazňuje, že nejde o zaručený zisk.
Pro peníze na rok je desetiletý dluhopis příliš kolísavý. Vhodnější jsou dluhopisy se splatností do jednoho roku, které se kupují přes ETF, například IB01.
Výnos je teď kolem 4,2 % a na změny sazeb skoro nereaguje. ETF lze navíc kdykoli prodat.
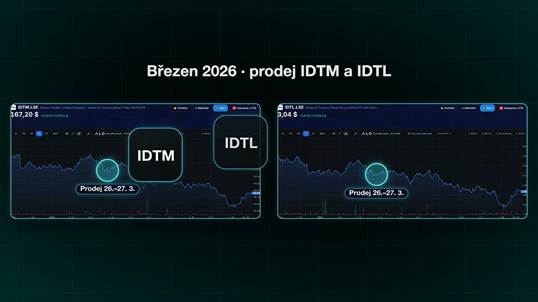
Petr v březnu prodal ETF IDTM a IDTL (americké státní dluhopisy) a peníze přesunul do akcií, kde viděl větší příležitost.
Hlavním rizikem je kurz. Loni takový fond vydělal v dolarech 4,3 %, jenže koruna vůči dolaru posílila zhruba o 15 %. V korunách tak investor skončil asi 11 % v minusu. Pokud peníze potřebujete v korunách (na auto nebo hypotéku), zůstaňte u korun.
Pozor také na daně. Úrok ze spořicího účtu zdaní banka rovnou 15% srážkou. U ETF a fondů, které držíte méně než tři roky, se výnos z prodeje zdaňuje 15 % v daňovém přiznání, pokud za rok prodáte cenné papíry za víc než 100 000 Kč.
Počítá se hrubý příjem z prodeje, ne zisk. Při částkách od 250 tisíc korun tuto hranici snadno překročíte.
TIP: Oblíbená investiční aplikace XTB