Koruna ztrácí půdu pod nohama. Proti dolaru už letos ztrácí 5 %. Jaký je výhled?
Česká koruna má za sebou rozporuplných prvních devět měsíců roku. Zatímco vůči hlavním světovým měnám převážně oslabovala, proti polskému zlotému, turecké liře nebo egyptské libře naopak výrazně posílila. Největší ztráty si připsala vůči maďarskému forintu a americkému dolaru, kde už koruna odepsala téměř šest, respektive pět procent. Vývoj měn letos výrazně ovlivňuje geopolitika, drahá ropa i návrat centrálních bank k přísnější měnové politice. A pokud se napětí na Blízkém východě nezklidní, může být pro korunu závěr roku ještě náročný.
Koruna naráží na silnější konkurenci
Prvních devět měsíců roku 2026 bylo pro českou měnu smíšeným obdobím. Na hlavních měnových párech koruna během roku převážně ztrácela, zatímco vůči některým exotičtějším měnám dokázala výrazně posílit.
Nejvíce koruna oslabila vůči maďarskému forintu, americkému dolaru a britské libře. Mírnou ztrátu zaznamenala také proti euru. Naopak vůči polskému zlotému, turecké liře a egyptské libře si připsala výrazné zisky.
Právě rozdílná měnová politika centrálních bank se letos výrazně promítá také do pohybů forexových párů. Pro tradery proto vedle sledování sazeb, inflace a makroekonomických dat zůstává důležitá i volba vhodného forex brokera.

Devizové trhy letos výrazně ovlivnil konflikt na Blízkém východě. Americký útok na Írán a uzavření Hormuzského průlivu vyhnaly cenu ropy po většinu období nad hranici 100 dolarů za barel. To se začalo promítat do inflačních očekávání po celém světě a centrální banky se znovu posunuly směrem k jestřábější měnové politice.
Přestože vyšší ceny energií se do spotřebitelské inflace propisují postupně, finanční trhy již začaly počítat s tím, že období vyšších úrokových sazeb může trvat déle.
Česká národní banka letos zvýšila základní úrokovou sazbu pouze jednou, a to o 25 bazických bodů na 3,75 %. Srpnová inflace dosáhla 1,9 %, její nízká úroveň je ale částečně ovlivněna státem hrazenými platbami za obnovitelné zdroje energie.
Samotná ČNB očekává, že inflace bude ke konci roku postupně růst a na přelomu roku se může přiblížit ke třem procentům.
Ani relativně vysoké české sazby však koruně v souboji s hlavními světovými měnami příliš nepomohly. Zejména během třetího čtvrtletí česká měna výrazně oslabovala vůči euru i dolaru.
Důvodem je především měnící se úrokový diferenciál. Evropská centrální banka letos zvýšila depozitní sazbu hned dvakrát o 25 bazických bodů na 2,50 %. Inflace v eurozóně v srpnu vzrostla na 3,2 %, tedy výrazně nad dvouprocentní cíl ECB. Ve Spojených státech pak Fed v září poprvé od roku 2023 zvýšil sazby, a to o 25 bazických bodů do pásma 3,75 až 4 %.
U obou centrálních bank navíc trh do konce roku očekává další zpřísnění měnové politiky. Bank of England drží sazby na 3,75 %, přestože britská inflace vzrostla na 3,1 %, a i v Británii se očekává další růst úroků.
Hlavní světové centrální banky tak zůstávají velmi opatrné a jejich další kroky budou do značné míry záviset na vývoji cen energií.
TIP: Srovnání nejoblíbenějších propfirem.
Euro korunu zatím drží pod tlakem, dolar ji poráží ještě výrazněji
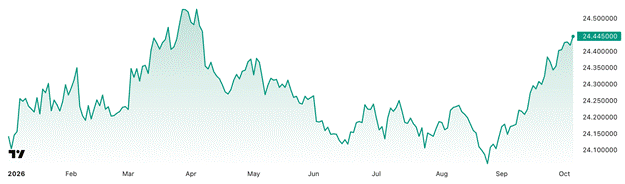
Vůči euru česká koruna během prvních devíti měsíců oslabila o 1,24 %. Kurz EUR/CZK vzrostl z 24,14 na 24,44. Za oslabením stojí především zúžení úrokového diferenciálu a pokračující globální nejistota, která nahrává stabilnějším měnám.
Euro navíc těží z přecenění očekávání ohledně evropských sazeb. ECB letos již dvakrát zpřísnila měnovou politiku a trh očekává minimálně ještě jedno zvýšení sazeb.
Koruně by naopak mohl pomoci případný návrat ČNB k vyšším sazbám. Pokud se situace na Blízkém východě nebude dále zhoršovat, mohl by se pár EUR/CZK stabilizovat přibližně v pásmu 24,30 až 24,50.
Zásadní tak bude především další vývoj cen ropy a to, zda se vyšší ceny energií skutečně začnou výrazněji propisovat do evropské i české inflace.
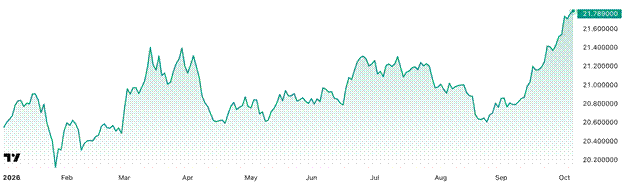
Ještě výraznější ztrátu koruna zaznamenala vůči americkému dolaru. Od začátku roku do konce září oslabila o rovných 5 %, když kurz USD/CZK vzrostl z 20,57 na 21,58. Dolar tak zdražil o více než jednu korunu. Na začátku října koruna na páru s USD dále oslabuje.
Spojené státy mají v současnosti výhodu v podobě vyšších úrokových sazeb a dolar zároveň funguje jako bezpečný přístav v období geopolitické nejistoty. Fed navíc v září přistoupil k prvnímu zvýšení sazeb od roku 2023 a trh do konce roku počítá minimálně s dalším růstem.
Americká měna tak nyní nabízí vyšší úrok než česká koruna a kombinace vyšších amerických výnosů a geopolitického napětí vytváří pro dolar příznivé prostředí. Pokud tento trend vydrží, může se USD/CZK do konce roku přiblížit až k hranici 22 korun za dolar.
Ani britská libra nedala koruně příliš prostoru. Koruna vůči ní během prvních devíti měsíců oslabila o 2,8 %, když kurz vzrostl z 27,72 na 28,58 GBP/CZK.
Bank of England sice od začátku roku drží sazby na 3,75 %, což si vzhledem k britské inflaci pohybující se kolem tří procent mohla dovolit, trh ale očekává jejich další zvýšení.
Úrokový diferenciál mezi librou a korunou by proto měl zůstat relativně malý a další vývoj GBP/CZK by měl být spíše stabilní.

Jaké je srovnání s měnami V4?
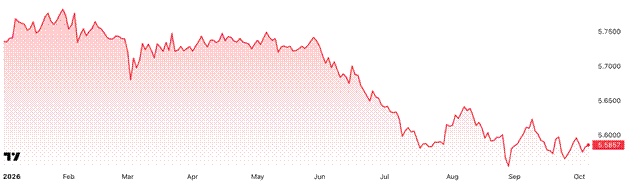
Velmi zajímavý je vývoj koruny vůči sousedním měnám. Proti polskému zlotému česká měna od začátku roku posílila o 2,67 %, když kurz klesl z 5,73 na 5,60 CZK/PLN.
Polská centrální banka v březnu dokončila cyklus snižování sazeb a hlavní úroková sazba se nyní nachází na 3,75 %. Polský zlotý tak přišel o svou dosavadní úrokovou výhodu vůči koruně.
Trh navíc zatím neočekává výraznější změnu polské měnové politiky, což vytváří prostor pro další mírné posilování české měny vůči zlotému.
Úplně opačný příběh se odehrává u maďarského forintu. Vůči němu koruna výrazně oslabila o 5,78 %, když kurz CZK/HUF klesl z 15,90 na 14,98.
Forintu pomohla také výhra opozice v parlamentních volbách, která zvýšila důvěru investorů v další směřování maďarské ekonomiky. Ve třetím čtvrtletí však forint vůči koruně mírně oslabil a česká měna by zde mohla část svých letošních ztrát dohnat.
Maďarská centrální banka totiž vstupovala do roku se základní sazbou na velmi vysokých 6,25 %. Na jaře a v létě ale začala sazby postupně snižovat – v červnu na 6 %, v červenci na 5,75 % a v srpnu na současných 5,50 %.
Do konce roku může přijít ještě jedno snížení sazeb. Právě zmenšování úrokového rozdílu tak může být jedním z faktorů, které pomohou koruně vůči forintu část letošní ztráty umazat.
Jak se daří koruně na párech s měnami dovolenkových destinací?
Ještě výraznější vítězství si česká měna připsala vůči turecké liře. Za prvních devět měsíců roku koruna posílila o 9,2 % a kurz vystoupal na 2,28 TRY. Turecká měna zůstává pod dlouhodobým tlakem navzdory extrémně přísné měnové politice.
Meziroční inflace v Turecku sice v srpnu třetí měsíc v řadě mírně zpomalila, stále se však drží nad 30 %. Cenový růst navíc komplikuje geopolitická situace na Blízkém východě a s ní spojené vysoké ceny dovážených energií a ropy.
Turecká centrální banka proto drží hlavní týdenní repo sazbu na 37 %. Kvůli přetrvávajícím rizikům a hrozbě dalšího podzimního růstu cen energií musela odložit plány na uvolňování měnové politiky.
Trh nyní očekává, že období vysokých tureckých sazeb potrvá až do konce roku. Ani to však podle všeho nebude stačit k zastavení dlouhodobého oslabování liry.
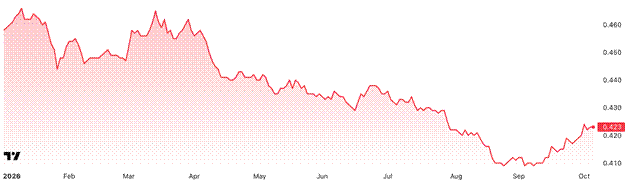
Podobný, byť méně dramatický vývoj lze sledovat u egyptské libry. Česká koruna vůči ní za prvních devět měsíců posílila o 4,23 % na 2,41 EGP. Egyptská ekonomika prochází postupnou stabilizací, která pomáhá tlumit dřívější prudké propady tamní měny.
Meziroční inflace v srpnu zpomalila na 14,5 % z červencových 14,9 %. Centrální banka Egypta na zářijovém zasedání ponechala základní sazbu již pošesté v řadě na 19 %.
Egyptští centrální bankéři sice snížili svůj krátkodobý inflační výhled, kvůli napětí v regionu a cenám paliv ale zůstávají obezřetní.
Trh proto očekává, že ke snižování sazeb se Egypt vrátí až v prvním čtvrtletí roku 2027. Koruna tak může vůči egyptské libře pokračovat v postupném posilování, přestože tempo jejího růstu by mělo být výrazně klidnější než v případě turecké měny.
CFD (Rozdílové smlouvy) jsou složité nástroje, u kterých je vysoké riziko rychlé ztráty peněz v důsledku pákového efektu. U 72,05 % účtů retailových investorů došlo při obchodování s CFD (rozdílovými smlouvami) u tohoto poskytovatele ke vzniku ztráty. Měli byste zvážit, zda si můžete dovolit vysoké riziko ztráty svých prostředků. Obchodování s cizími měnami na marži s sebou nese vysokou míru rizika a nemusí být vhodné pro všechny investory. Vysoká míra pákového efektu může působit ve váš prospěch, ale i neprospěch. Než se rozhodnete obchodovat foreign exchange, měli byste pečlivě zvážit své investiční cíle, úroveň zkušeností a ochotu riskovat. Existuje možnost, že byste mohli přijít o část nebo celou svou počáteční investici, a proto byste neměli investovat peníze, které si nemůžete dovolit ztratit. Měli byste si být vědomi všech rizik spojených s obchodováním foreign exchange a v případě pochybností byste měli požádat o radu nezávislého finančního poradce. Veškeré názory, zprávy, výzkumy, analýzy, ceny nebo jiné informace obsažené v tomto dokumentu jsou poskytovány jako obecné informace k trhu a nepředstavují investiční poradenství. Společnost L.F. Investment Limited nepřebírá odpovědnost za jakoukoli ztrátu nebo škodu, zejména včetně ušlého zisku, které mohou přímo nebo nepřímo vzniknout v důsledku toho, že použijete nebo se spolehnete na tyto informace. Purple Trading je kyperská národní ochranná známka (č. 85981), národní ochranná známka Spojeného království (č. UK00003696619) a ochranná známka Evropské unie (č. 018332329) vlastněná a používaná společností L.F. Investment Limited, 11, Louki Akrita, CY-4044 Lemesos, Kypr, licencovanou kyperskou investiční společností regulovanou institucí CySEC, s licencí č. 271/15.