Když burza spadne o 30 %: Jak připravit své finance na recesi nebo ztrátu práce
Představte si obyčejné pondělní ráno. Otevřete telefon, podíváte se na své investice a místo obvyklých zelených čísel vidíte něco úplně jiného. Akciové trhy během několika týdnů výrazně klesly a vaše portfolio je najednou o 30 procent níže.
První reakce může být panika.
Začnete přemýšlet, jestli nemáte všechno prodat, dokud z investic ještě něco zůstává. Jenže pak přijde další problém. Firma, ve které pracujete, oznámí propouštění a vy najednou neřešíte pouze pokles akcií. Řešíte, z čeho budete za několik měsíců platit nájem, hypotéku, energie a běžné výdaje.
Právě v takové situaci se ukáže, jestli člověk měl skutečně dobře nastavené osobní finance.
Příprava na krizi totiž není pouze otázkou toho, jak se zachovat na burze. Je především o tom, aby člověk nebyl nucen dělat zoufalá finanční rozhodnutí ve chvíli, kdy je pod největším tlakem.
Pád burzy o 30 % není konec světa
Pokles akciového trhu o 30 procent může znít děsivě. Pro investora, který sleduje své portfolio každý den, je ale důležité si uvědomit jednu věc: pokles trhu a skutečná ztráta nejsou vždy totéž.
Pokud jste koupili akcie za 500 000 korun a jejich hodnota klesla na 350 000 korun, na obrazovce skutečně vidíte pokles o 150 000 korun. Pokud ale akcie neprodáte, nejde ještě o realizovanou ztrátu. Hodnota investice se může v budoucnu znovu změnit.
To samozřejmě neznamená, že každý pokles musí být následován růstem. Jednotlivé společnosti mohou zkrachovat nebo se jejich hodnota nemusí nikdy vrátit na předchozí úroveň.
U široce diverzifikovaného portfolia je ale situace jiná než u člověka, který vsadil všechny peníze na jednu firmu nebo jedno odvětví.
Právě diverzifikace je jedním ze základních způsobů, jak snížit riziko, že jeden problém zničí celé portfolio.
Nejhorší kombinace: propad trhu a ztráta zaměstnání
Samotný pokles akcií nemusí být pro dlouhodobého investora katastrofou.
Mnohem nepříjemnější je situace, kdy burza padá právě ve chvíli, kdy člověk přijde o práci.
Najednou má investor dvě potřeby. Potřebuje peníze na běžný život a zároveň nechce prodávat investice v době, kdy jejich cena výrazně klesla.
A právě tady vzniká problém.
Pokud člověk nemá žádnou finanční rezervu, může být nucen prodat akcie například po třicetiprocentním propadu. Tím promění dočasný pokles hodnoty v definitivní ztrátu.
Peníze potřebuje okamžitě, takže nemá možnost čekat, až se trh zotaví.
To je jeden z hlavních důvodů, proč je finanční rezerva tak důležitá. Nemá sloužit k tomu, aby člověk vydělával. Má mu dát čas.
Finanční rezerva není nuda. Je to ochrana
Peníze na spořicím účtu mohou investorovi připadat jako promarněná příležitost.
Když například akcie rostou o desítky procent, není jednoduché dívat se na peníze, které jen leží na účtu. Člověk může mít pocit, že by je měl okamžitě investovat.
Jenže právě hotovost má v krizové situaci jednu vlastnost, kterou akcie nemají: je dostupná bez nutnosti prodávat investice.
Obecně se často pracuje s rezervou odpovídající několika měsícům základních životních výdajů. Často se uvádí přibližně tři až šest měsíců, konkrétní částka ale závisí na zaměstnání, výdajích, rodinné situaci a dalších okolnostech.
Člověk s velmi stabilním zaměstnáním může mít jiné potřeby než freelancer, podnikatel nebo člověk, který pracuje v odvětví náchylném k propouštění.
Nejde tedy o magické číslo.
Důležité je položit si jednoduchou otázku:
„Kdybych zítra neměl výplatu, jak dlouho dokážu fungovat bez prodeje investic?“ Pokud je odpověď „několik týdnů“, může být finanční situace poměrně křehká.
Co když přijdu o práci?
Ztráta zaměstnání je přesně ten typ situace, na který by měl finanční plán myslet.
Během ekonomického zpomalení mohou firmy omezovat nábor, snižovat počet pracovních míst nebo zkracovat pracovní dobu. Ekonomická recese se může projevit nejen poklesem akcií, ale také slabší spotřebou, nižšími investicemi firem a růstem nezaměstnanosti.
Pokud člověk přijde o práci, měl by nejdříve zjistit, kolik skutečně potřebuje každý měsíc.
Ne kolik utratí za dovolenou, restaurace nebo zábavu.
Ale kolik potřebuje na bydlení, potraviny, energie, dopravu, pojištění a splátky.
To je jeho minimální měsíční rozpočet.
Pokud například domácnost potřebuje na základní výdaje 30 000 korun měsíčně a má rezervu 180 000 korun, znamená to teoreticky šest měsíců základních výdajů.
Taková rezerva může v době nezaměstnanosti představovat obrovský rozdíl.

Nejdřív rezerva, potom agresivní investování
Jednou z častých chyb začínajících investorů je snaha maximalizovat částku, kterou každý měsíc investují.
Člověk si řekne: „Místo abych měl 100 000 korun na účtu, raději je investuji. Dlouhodobě přece vydělám více.“
Matematicky to může dávat smysl.
Prakticky ale záleží na tom, kdy peníze potřebujete.
Pokud máte dlouhodobý horizont a peníze nebudete potřebovat několik desetiletí, pokles trhu může být zvládnutelný.
Pokud ale stejných 100 000 korun potřebujete za tři měsíce na zaplacení hypotéky, nemá smysl vystavovat je akciovému trhu.
Investice jsou určeny pro peníze, které člověk nemusí okamžitě potřebovat.
Rezerva je určena přesně na opačnou situaci.
Co dělat, když burza opravdu spadne?
Když trh klesne o 30 procent, největší problém bývá psychologický.
Člověk vidí, jak jeho majetek klesá, a má přirozenou potřebu něco udělat.
- Prodat.
- Utéct.
- Zastavit investování.
Jenže panické rozhodování bývá jedním z největších nepřátel dlouhodobého investora.
Pokud máte dobře diverzifikované portfolio, dlouhodobý investiční horizont a dostatečnou finanční rezervu, není nutné reagovat na každý prudký pohyb trhu.
Charles Schwab například doporučuje během poklesů neprodávat pouze ze strachu a zároveň mít dostatečné hotovostní rezervy, aby člověk nemusel investice prodávat právě ve chvíli, kdy trhy klesají.
To ovšem neznamená slepě držet úplně všechno. Pokud se změnila vaše finanční situace, investiční horizont nebo schopnost snášet riziko, může být úprava portfolia rozumná.
Rozhodnutí by ale mělo vycházet z plánu, ne z paniky.
Co když jsem investoval příliš agresivně?
Krize někdy odhalí chyby, které během růstu nebyly vidět.
Když akcie rostou, může portfolio složené téměř výhradně z technologických firem vypadat skvěle. Investor má pocit, že zvolil správnou strategii.
Při propadu o 30 procent se ale ukáže, jak velké riziko skutečně podstupoval.
To je důležitá lekce.
Riziko nepoznáte podle toho, jak se portfolio chová během růstu. Poznáte ho ve chvíli, kdy začne padat.
Pokud člověk při poklesu nedokáže spát, sleduje ceny každou hodinu a přemýšlí o prodeji všeho, jeho portfolio možná bylo příliš agresivní.
Investiční strategie by měla odpovídat nejen tomu, kolik chce člověk vydělat, ale také tomu, jak velký pokles psychicky a finančně zvládne.
Dluhy mohou krizi výrazně zhoršit
Další oblastí, na kterou je potřeba myslet, jsou dluhy.
Pokud člověk přijde o práci a zároveň splácí několik spotřebitelských úvěrů, kreditní karty nebo jiné drahé půjčky, jeho situace se může velmi rychle zhoršit.
Vysoký úrok totiž pokračuje bez ohledu na to, jestli akciový trh roste nebo klesá.
Proto může být před krizí rozumné zaměřit se především na drahé dluhy. Snížení pravidelných splátek totiž zároveň snižuje částku, kterou člověk potřebuje každý měsíc k přežití.
To může být během nezaměstnanosti důležitější než několik procent potenciálního výnosu z investic.

Co když mám hypotéku?
Hypotéka je samozřejmě jiný typ závazku než spotřebitelský úvěr.
U člověka s hypotékou je důležité především vědět, jak vysoká je měsíční splátka a jakou část příjmu zabírá.
Pokud je domácnost závislá pouze na jednom příjmu, může být finanční rezerva ještě důležitější.
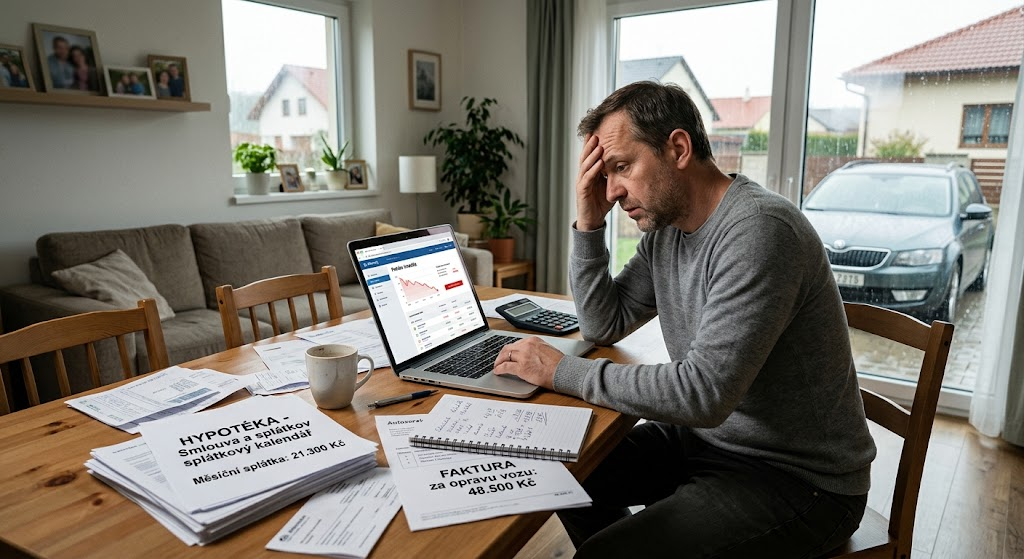
Největší problém totiž nevzniká v době, kdy všechno funguje. Vzniká ve chvíli, kdy se současně objeví několik problémů.
Například ztráta zaměstnání, pokles investic a neočekávaný výdaj na auto.
Čím méně finančních rezerv člověk má, tím rychleji se jedna nepříjemnost může změnit v několik navazujících problémů.
Krize může být i investiční příležitostí
Je zde ale ještě druhá strana celé situace.
Velké poklesy trhu nejsou pouze obdobím strachu. Pro dlouhodobé investory mohou představovat také období, kdy jsou některá aktiva levnější než předtím.
To však neznamená, že člověk musí během každého propadu okamžitě nakupovat.
Nejhorší situace je, když investor použije všechny své rezervy na nákup akcií a následně přijde o práci.
Najednou má portfolio plné akcií, ale nemá hotovost.
Rozumnější je nejprve zajistit vlastní finanční stabilitu. Teprve potom má smysl přemýšlet o využití poklesu trhu.
Pokud má člověk stabilní příjem, dostatečnou rezervu a dlouhodobý horizont, může být pokračování pravidelného investování během poklesu součástí jeho strategie.
Jak poznat, že je čas začít šetřit?
Nemusíte čekat na oficiální vyhlášení recese.
Příprava by měla začít mnohem dříve.
Dobré je jednou za čas projít vlastní rozpočet a zjistit, kam peníze skutečně odcházejí. Člověk často zjistí, že několik menších pravidelných výdajů dohromady představuje tisíce korun měsíčně.
Dalším krokem může být vytvoření takzvaného krizového rozpočtu.
Je to rozpočet, který ukazuje, co byste přestali platit, kdybyste přišli o část příjmu.
Předplatné, restaurace, zábava nebo některé nákupy lze často omezit.
Nájem, energie, potraviny a splátky dluhů už tak snadno odstranit nejdou.
Když člověk tento plán vytvoří ještě v době, kdy má stabilní příjem, v případě problémů nemusí rozhodovat pod tlakem.
Nejde jen o peníze
Příprava na recesi není pouze finanční záležitost.
Pokud člověk pracuje v oboru, který může být výrazně zasažen ekonomickým zpomalením, může být stejně důležité budovat vlastní profesní hodnotu.
Nové dovednosti, kontakty, kvalitní životopis nebo možnost pracovat pro více zaměstnavatelů mohou být v případě ztráty práce velmi cenné.
Finanční rezerva vám koupí čas.
Dovednosti vám mohou pomoci ten čas využít.
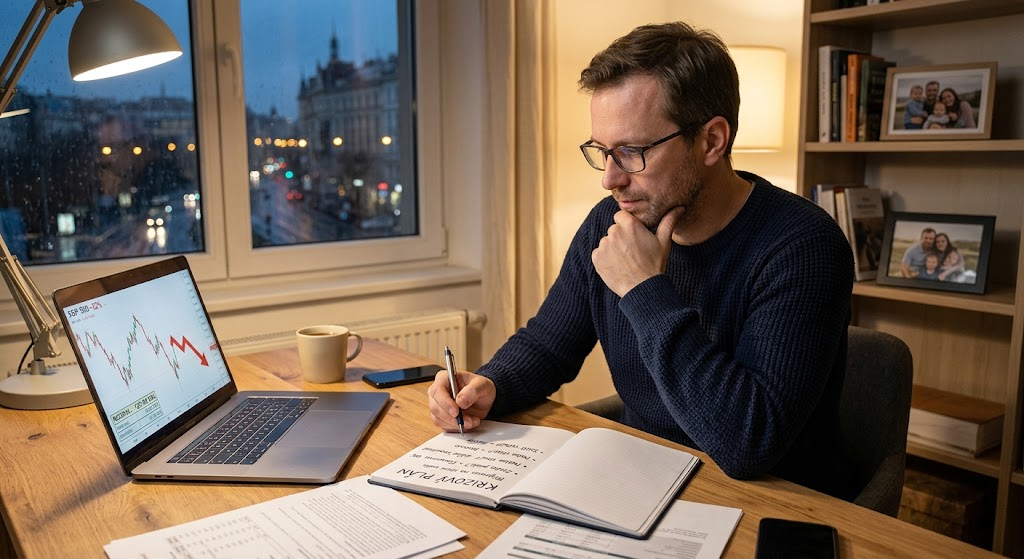
Nejlepší krizový plán je ten, který nemusíte použít
Nikdo přesně neví, kdy přijde další velký propad akciového trhu.
Nikdo také nemůže s jistotou vědět, která firma začne propouštět nebo kdy ekonomika vstoupí do recese.
Právě proto podle mě nemá smysl snažit se všechno dokonale předpovědět.
Mnohem užitečnější je připravit se na několik možných scénářů.
- Co udělám, když portfolio klesne o 20 procent?
- Co když klesne o 30 procent?
- Co když přijdu o práci?
- Jak dlouho dokážu fungovat bez výplaty?
- Kolik mám skutečně v hotovosti?
- Které výdaje dokážu okamžitě omezit?
- A hlavně – budu muset kvůli ztrátě příjmu prodávat své investice?
Pokud na tyto otázky znáte odpověď ještě před krizí, máte velkou výhodu.
Závěr
Pád burzy o 30 procent může vypadat jako katastrofa. Pro dlouhodobého investora však může být ještě důležitější otázkou to, co se děje mimo samotný investiční účet.
- Máte rezervu?
- Máte zvládnuté dluhy?
- Dokázali byste několik měsíců fungovat bez výplaty?
- A především – máte portfolio nastavené tak, abyste ho nemuseli prodávat ve chvíli, kdy trhy padají?
Právě finanční rezerva může rozhodnout o tom, jestli je třicetiprocentní propad pouze nepříjemnou epizodou, nebo skutečným finančním problémem.
Recese, propad akcií nebo ztráta zaměstnání nejsou události, které bychom mohli úplně ovládat. Můžeme ale ovlivnit, jak dobře na ně budeme připraveni.
Nejlepší finanční plán proto není ten, který funguje pouze v době růstu. Je to plán, který funguje i tehdy, když se všechno na chvíli pokazí.
Investuj do akcií u ověřených brokerů!